Domain immobilienmakler-tübingen.de kaufen?
Wir ziehen mit dem Projekt
immobilienmakler-tübingen.de um.
Sind Sie am Kauf der Domain
immobilienmakler-tübingen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilienmakler-tübingen.de kaufen?
Was ist die durchschnittliche Tilgungsdauer für Hypotheken in verschiedenen Ländern und wie beeinflussen verschiedene Faktoren wie Zinssätze, Kreditwürdigkeit und Immobilienpreise die Tilgungsdauer?
Die durchschnittliche Tilgungsdauer für Hypotheken variiert je nach Land, aber liegt in der Regel zwischen 15 und 30 Jahren. In Ländern mit niedrigen Zinssätzen und stabilen Immobilienpreisen ist die Tilgungsdauer tendenziell kürzer, da Kreditnehmer schneller Schulden abbauen können. Eine gute Kreditwürdigkeit kann zu günstigeren Zinssätzen führen, was die Tilgungsdauer verkürzen kann. Höhere Immobilienpreise können zu längeren Tilgungsdauern führen, da Kreditnehmer mehr Zeit benötigen, um ihre Hypothekenschulden abzuzahlen. **
Was ist die durchschnittliche Tilgungsdauer für Hypotheken in verschiedenen Ländern und wie beeinflussen verschiedene Faktoren wie Zinssätze, Kreditwürdigkeit und Immobilienpreise die Tilgungsdauer?
Die durchschnittliche Tilgungsdauer für Hypotheken variiert je nach Land, kann aber in der Regel zwischen 15 und 30 Jahren liegen. Die Zinssätze haben einen direkten Einfluss auf die Tilgungsdauer, da niedrigere Zinssätze es den Kreditnehmern ermöglichen, schneller zu tilgen. Die Kreditwürdigkeit der Kreditnehmer kann auch die Tilgungsdauer beeinflussen, da Kreditnehmer mit einer besseren Kreditwürdigkeit oft bessere Konditionen erhalten und schneller tilgen können. Die Immobilienpreise können ebenfalls die Tilgungsdauer beeinflussen, da höhere Immobilienpreise zu größeren Kreditbeträgen führen und somit die Tilgungsdauer verlängern können. **

Ähnliche Suchbegriffe für Tilgungsdauer
Top-Angebote
Produkte zum Begriff Tilgungsdauer:
-
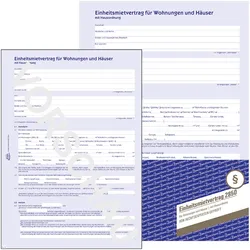
5x Avery, Formular, Einheitsmietvertrag für Wohnungen und HäuserDer Einheitsmietvertrag 2850 für Wohnungen und Häuser von Avery Zweckform im DIN A4 Format schafft klare Verhältnisse, egal ob Sie Mieter oder Vermieter sind. Der 6-seitige Mietvertrag für Wohnungen und Häuser im Bogenformat regelt alle wichtigen Punkte des Mietverhältnisses, inklusive der Schönheitsreparaturen. Zudem enthält der Mietvertrag eine Hausordnung. Die Mietverträge und Vordrucke von Avery Zweckform sind eine zuverlässige, bewährte Grundlage für eine sichere Regelung des Mietverhältnisses und werden regelmässig von Rechtsexperten auf Änderungen im Mietrecht geprüft und angepasst. Hauptmerkmale: Produktfarbe: Blau, Weiss; Material: Papier; Gewicht & Abmessungen: Breite 210 mm, Länge 29,7 cm; Verpackungsinhalt: Menge pro Packung 1.49,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilienbewertung verstehen, Fachbücher von Conrad BruchmannWie ermitteln Profis den Wert einer Immobilie? Dieses Fachbuch erklärt verständlich die drei gesetzlich normierten Bewertungsverfahren - Vergleichswert, Ertragswert und Sachwert - jeweils mit durchgerechneten Praxisbeispielen. Erstmals in einem deutschsprachigen Sachbuch zur Immobilienbewertung werden auch automatisierte Bewertungsmodelle (AVM) und Machine Learning umfassend behandelt: von hedonischer Regression über Random Forest und Gradient Boosting bis hin zu Shapley-Werten und Explainable AI. Sie erfahren, warum reine ML-Modelle in Deutschland kein § 194-BauGB-konformes Gutachten erzeugen können und wie hybride Verfahren die Brücke schlagen. Auf 448 Seiten basiert das Buch auf der aktuellen Gesetzeslage: ImmoWertV 2021, BelWertV, GEG 2024, EBA-Leitlinien zur Kreditvergabe sowie ein Ausblick auf das Gebäudemodernisierungsgesetz, die Verlängerung der Mietpreisbremse bis 2029 und die geplante Grunderwerbsteuer-Reform "Starthilfe Wohneigentum". Mit Checklisten, umfangreichem Glossar und der Analyse der 10 häufigsten Bewertungsfehler richtet sich das Buch an Käufer, Verkäufer, Investoren, Makler, Bankberater und Sachverständige in Ausbildung - alle, die Immobilienwerte fundiert einschätzen wollen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind die Immobilienpreise für Häuser und Wohnungen hoch?
Die Immobilienpreise für Häuser und Wohnungen können je nach Standort und Nachfrage variieren. In einigen Regionen können die Preise hoch sein, insbesondere in Ballungszentren oder beliebten Wohngebieten. In anderen Regionen können die Preise jedoch niedriger sein. Es ist wichtig, den lokalen Immobilienmarkt zu analysieren, um genaue Informationen zu erhalten. **
-
Was ist die typische Tilgungsdauer für ein Immobiliendarlehen?
Die typische Tilgungsdauer für ein Immobiliendarlehen beträgt in der Regel zwischen 10 und 30 Jahren. Die genaue Dauer hängt von verschiedenen Faktoren wie der Höhe des Darlehens, der Zinsbindung und der monatlichen Tilgungsrate ab. Eine längere Tilgungsdauer kann zu niedrigeren monatlichen Raten führen, aber insgesamt höhere Zinskosten verursachen. **
-
Was ist die durchschnittliche Tilgungsdauer für Hypotheken in verschiedenen Ländern und wie beeinflussen verschiedene Faktoren wie Zinssätze, Kreditwürdigkeit und Wirtschaftslage die Tilgungsdauer?
Die durchschnittliche Tilgungsdauer für Hypotheken variiert je nach Land, beträgt jedoch in der Regel zwischen 15 und 30 Jahren. In Ländern mit niedrigen Zinssätzen und einer starken Wirtschaftslage tendiert die Tilgungsdauer dazu, kürzer zu sein, da Kreditnehmer in der Lage sind, schneller zu tilgen. Eine gute Kreditwürdigkeit kann ebenfalls zu einer verkürzten Tilgungsdauer führen, da Kreditnehmer bessere Konditionen erhalten. In Ländern mit höheren Zinssätzen und einer schwachen Wirtschaftslage kann die Tilgungsdauer länger sein, da Kreditnehmer mehr Zeit benötigen, um ihre Hypothek abzuzahlen. **
-
Was ist die durchschnittliche Tilgungsdauer für Hypotheken in verschiedenen Ländern und wie beeinflussen verschiedene Faktoren wie Zinssätze, Kreditwürdigkeit und Eigenkapital die Tilgungsdauer?
Die durchschnittliche Tilgungsdauer für Hypotheken variiert je nach Land, aber liegt in der Regel zwischen 15 und 30 Jahren. In Ländern mit niedrigen Zinssätzen und hoher Kreditwürdigkeit der Kreditnehmer ist die Tilgungsdauer tendenziell kürzer, da die monatlichen Ratenzahlungen niedriger sind. Ein höheres Eigenkapital kann die Tilgungsdauer verkürzen, da weniger Kredit aufgenommen werden muss und die monatlichen Ratenzahlungen entsprechend niedriger ausfallen. In Ländern mit höheren Zinssätzen und geringerer Kreditwürdigkeit kann die Tilgungsdauer länger sein, da die monatlichen Ratenzahlungen höher ausfallen und es länger dauert, den Kredit abzuzahlen. **

Was ist die durchschnittliche Tilgungsdauer für Hypotheken in verschiedenen Ländern und wie beeinflussen verschiedene Faktoren wie Zinssätze, Kreditwürdigkeit und Eigenkapital die Tilgungsdauer?
Die durchschnittliche Tilgungsdauer für Hypotheken variiert je nach Land, aber sie liegt in der Regel zwischen 15 und 30 Jahren. In Ländern mit niedrigen Zinssätzen und hoher Kreditwürdigkeit der Kreditnehmer kann die Tilgungsdauer kürzer sein, da die monatlichen Zahlungen höher ausfallen und mehr Kapital zurückgezahlt wird. Ein höheres Eigenkapital kann ebenfalls die Tilgungsdauer verkürzen, da weniger Kredit aufgenommen werden muss und die monatlichen Zahlungen niedriger ausfallen. In Ländern mit höheren Zinssätzen und niedrigerer Kreditwürdigkeit kann die Tilgungsdauer länger sein, da die monatlichen Zahlungen niedriger ausfallen und weniger Kapital zurückgezahlt wird. **
Was ist die durchschnittliche Tilgungsdauer für Hypotheken in verschiedenen Ländern und wie beeinflussen verschiedene Faktoren wie Zinssätze, Kreditwürdigkeit und Darlehenshöhe die Tilgungsdauer?
Die durchschnittliche Tilgungsdauer für Hypotheken variiert je nach Land, beträgt jedoch in der Regel zwischen 15 und 30 Jahren. In Ländern mit niedrigen Zinssätzen und hoher Kreditwürdigkeit der Kreditnehmer ist die Tilgungsdauer tendenziell kürzer, da die monatlichen Zahlungen niedriger sind. Eine höhere Darlehenshöhe kann die Tilgungsdauer verlängern, da mehr Kapital zurückgezahlt werden muss. Insgesamt beeinflussen Zinssätze, Kreditwürdigkeit und Darlehenshöhe die Tilgungsdauer einer Hypothek und können zu unterschiedlichen Laufzeiten führen. **
Top-Angebote
Produkte zum Begriff Tilgungsdauer:
-
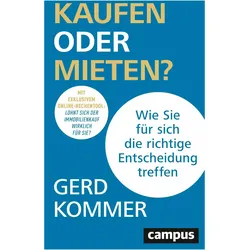
Kaufen oder mieten?, Ratgeber von Gerd KommerSchlauer als Makler und Bankberater Das Geschäft mit Immobilien boomt wie selten zuvor. Grossstädte sind leergekauft und wo noch ein Plätzchen frei ist, wird neu gebaut. Auch im Umland steigen die Preise, seit sich Homeoffice stärker verbreitet. Der Platzbedarf scheint ungebrochen zu wachsen. Aber lohnt sich die selbstgenutzte Immobilie immer noch für jeden? Gerd Kommer mahnt zur Skepsis. In der Neuauflage seines Standardwerks lehrt er die Leserinnen und Leser das Rechnen. Denn ein Angebot, das zu gut klingt, um wahr zu sein, hat meist einen Haken. Wer mit Kommers Know-how gerüstet ist und mit dem Online-Rechentool das Angebot überprüft, kennt alle Argumente und kann nicht mehr so leicht übers Ohr gehauen werden. „Sie wollen ein Eigenheim kaufen? Weil alle sagen, das rechne sich langfristig immer? Lesen Sie zuerst dieses Buch – und entscheiden Sie dann wie ein Immobilienprofi.“ Markus Zydra, Finanzkorrespondent, Süddeutsche Zeitung „Der einzige deutschsprachige Ratgeber zur wichtigen Frage ‚Kaufen oder Mieten?‘, der historische Renditen aus den vergangenen vier Jahrzehnten enthält. Wer diese nicht kennt, läuft Gefahr, Hunderttausende im Blindflug zu investieren. Klare Kaufempfehlung.“ Professor Dr. Olaf Gierhake, Institut für Vermögensschutz, Rapperswil bei Zürich „Ein Augenöffner erster Güte, der aufklärt über die Tiefen und Untiefen von Finanzierung und Besitz einer Wohnimmobilie sowie der erstaunlich oft interessanteren Alternative: mieten.“ Dipl.-Kfm. Alfred Gesierich, Steuerberater, Gilching bei München.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
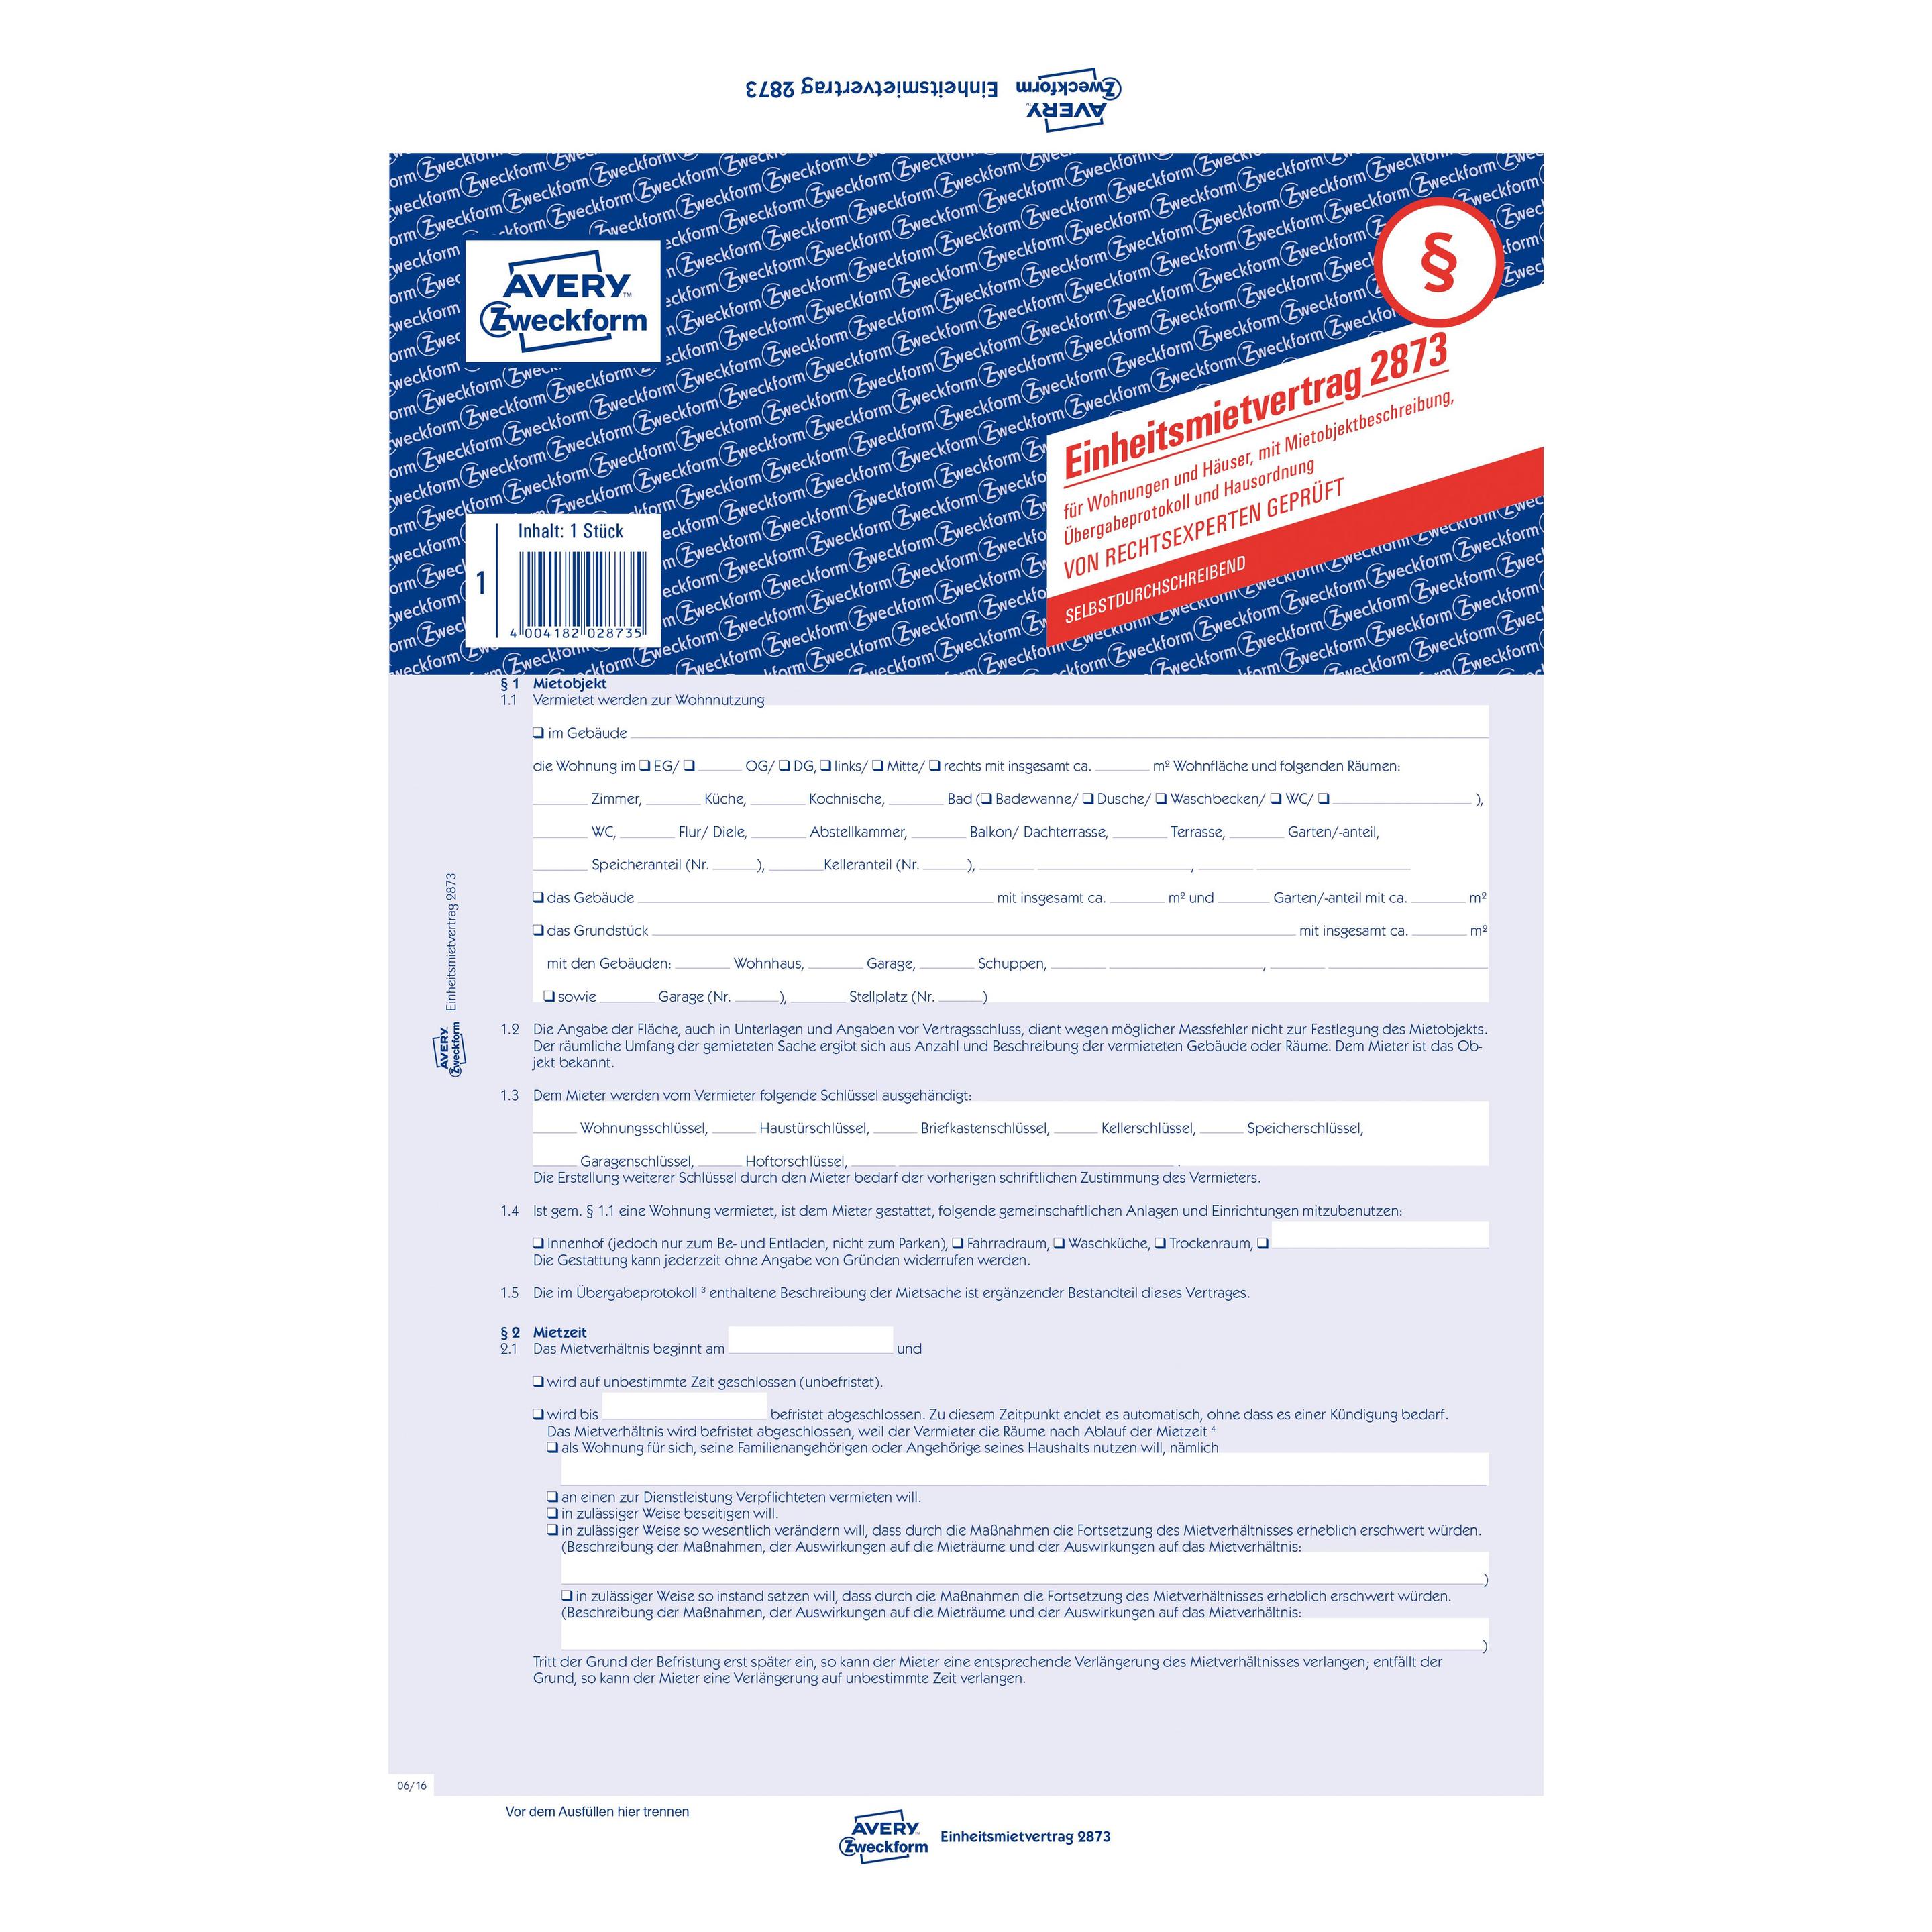
5x Avery, Formular, Einheitsmietvertrag 'Wohnungen / Häuser' 2873Der Einheitsmietvertrag 2873 von Avery Zweckform im DIN A4 Format schafft klare Verhältnisse, egal ob Sie Mieter oder Vermieter sind. Der 5-seitige Mietvertrag für Wohnungen und Häuser regelt alle wichtigen Punkte des Mietverhältnisses, inklusive der Schönheitsreparaturen. Zudem enthält der Mietvertrag eine Mietobjektbeschreibung, ein Übergabeprotokoll und eine Hausordnung. Die Mietverträge und Vordrucke von Avery Zweckform sind eine zuverlässige, bewährte Grundlage für eine sichere Regelung des Mietverhältnisses und werden regelmässig von Rechtsexperten auf Änderungen im Mietrecht geprüft und angepasst.25,05 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
5x Avery, Formular, Einheitsmietvertrag für Wohnungen und HäuserDer Einheitsmietvertrag 2850 für Wohnungen und Häuser von Avery Zweckform im DIN A4 Format schafft klare Verhältnisse, egal ob Sie Mieter oder Vermieter sind. Der 6-seitige Mietvertrag für Wohnungen und Häuser im Bogenformat regelt alle wichtigen Punkte des Mietverhältnisses, inklusive der Schönheitsreparaturen. Zudem enthält der Mietvertrag eine Hausordnung. Die Mietverträge und Vordrucke von Avery Zweckform sind eine zuverlässige, bewährte Grundlage für eine sichere Regelung des Mietverhältnisses und werden regelmässig von Rechtsexperten auf Änderungen im Mietrecht geprüft und angepasst. Hauptmerkmale: Produktfarbe: Blau, Weiss; Material: Papier; Gewicht & Abmessungen: Breite 210 mm, Länge 29,7 cm; Verpackungsinhalt: Menge pro Packung 1.49,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die durchschnittliche Tilgungsdauer für Hypotheken in verschiedenen Ländern und wie beeinflussen verschiedene Faktoren wie Zinssätze, Kreditwürdigkeit und Immobilienpreise die Tilgungsdauer?
Die durchschnittliche Tilgungsdauer für Hypotheken variiert je nach Land, aber liegt in der Regel zwischen 15 und 30 Jahren. In Ländern mit niedrigen Zinssätzen und stabilen Immobilienpreisen ist die Tilgungsdauer tendenziell kürzer, da Kreditnehmer schneller Schulden abbauen können. Eine gute Kreditwürdigkeit kann zu günstigeren Zinssätzen führen, was die Tilgungsdauer verkürzen kann. Höhere Immobilienpreise können zu längeren Tilgungsdauern führen, da Kreditnehmer mehr Zeit benötigen, um ihre Hypothekenschulden abzuzahlen. **
-
Was ist die durchschnittliche Tilgungsdauer für Hypotheken in verschiedenen Ländern und wie beeinflussen verschiedene Faktoren wie Zinssätze, Kreditwürdigkeit und Immobilienpreise die Tilgungsdauer?
Die durchschnittliche Tilgungsdauer für Hypotheken variiert je nach Land, kann aber in der Regel zwischen 15 und 30 Jahren liegen. Die Zinssätze haben einen direkten Einfluss auf die Tilgungsdauer, da niedrigere Zinssätze es den Kreditnehmern ermöglichen, schneller zu tilgen. Die Kreditwürdigkeit der Kreditnehmer kann auch die Tilgungsdauer beeinflussen, da Kreditnehmer mit einer besseren Kreditwürdigkeit oft bessere Konditionen erhalten und schneller tilgen können. Die Immobilienpreise können ebenfalls die Tilgungsdauer beeinflussen, da höhere Immobilienpreise zu größeren Kreditbeträgen führen und somit die Tilgungsdauer verlängern können. **
-
Sind die Immobilienpreise für Häuser und Wohnungen hoch?
Die Immobilienpreise für Häuser und Wohnungen können je nach Standort und Nachfrage variieren. In einigen Regionen können die Preise hoch sein, insbesondere in Ballungszentren oder beliebten Wohngebieten. In anderen Regionen können die Preise jedoch niedriger sein. Es ist wichtig, den lokalen Immobilienmarkt zu analysieren, um genaue Informationen zu erhalten. **
-
Was ist die typische Tilgungsdauer für ein Immobiliendarlehen?
Die typische Tilgungsdauer für ein Immobiliendarlehen beträgt in der Regel zwischen 10 und 30 Jahren. Die genaue Dauer hängt von verschiedenen Faktoren wie der Höhe des Darlehens, der Zinsbindung und der monatlichen Tilgungsrate ab. Eine längere Tilgungsdauer kann zu niedrigeren monatlichen Raten führen, aber insgesamt höhere Zinskosten verursachen. **
Ähnliche Suchbegriffe für Tilgungsdauer
-
Immobilienbewertung verstehen, Fachbücher von Conrad BruchmannWie ermitteln Profis den Wert einer Immobilie? Dieses Fachbuch erklärt verständlich die drei gesetzlich normierten Bewertungsverfahren - Vergleichswert, Ertragswert und Sachwert - jeweils mit durchgerechneten Praxisbeispielen. Erstmals in einem deutschsprachigen Sachbuch zur Immobilienbewertung werden auch automatisierte Bewertungsmodelle (AVM) und Machine Learning umfassend behandelt: von hedonischer Regression über Random Forest und Gradient Boosting bis hin zu Shapley-Werten und Explainable AI. Sie erfahren, warum reine ML-Modelle in Deutschland kein § 194-BauGB-konformes Gutachten erzeugen können und wie hybride Verfahren die Brücke schlagen. Auf 448 Seiten basiert das Buch auf der aktuellen Gesetzeslage: ImmoWertV 2021, BelWertV, GEG 2024, EBA-Leitlinien zur Kreditvergabe sowie ein Ausblick auf das Gebäudemodernisierungsgesetz, die Verlängerung der Mietpreisbremse bis 2029 und die geplante Grunderwerbsteuer-Reform "Starthilfe Wohneigentum". Mit Checklisten, umfangreichem Glossar und der Analyse der 10 häufigsten Bewertungsfehler richtet sich das Buch an Käufer, Verkäufer, Investoren, Makler, Bankberater und Sachverständige in Ausbildung - alle, die Immobilienwerte fundiert einschätzen wollen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KI-Anwendungen für Immobilienmakler, Fachbücher von Santino GieseDas Fachbuch "KI-Anwendungen für Immobilienmakler" von Santino Giese bietet eine umfassende Einführung in die Nutzung von Künstlicher Intelligenz (KI) speziell für Maklerbüros. Es beleuchtet verschiedene Einsatzmöglichkeiten, die von der Optimierung von CRM-Systemen über die Texterstellung bis hin zur Bild- und Videoerstellung reichen. Anhand praxisnaher Beispiele zeigt der Autor, wie Routineaufgaben effizienter gestaltet werden können, um Zeit und Kosten zu sparen. Zudem werden Strategien zur effektiven Datensammlung und -analyse vorgestellt, die es Makler:innen ermöglichen, auch ohne tiefgehende IT-Kenntnisse von den Vorteilen der KI zu profitieren. Das Buch ist eine wertvolle Ressource für alle, die ihre Arbeitsabläufe modernisieren und optimieren möchten.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommer, Gerd: Kaufen oder Mieten?Kaufen oder Mieten? , Wie Sie für sich die richtige Entscheidung treffen , Wannen > Chiptuning & Motortuning , Auflage: 3., vollständig aktualisierte und überarbeitete Aufl., Erscheinungsjahr: 20210818, Produktform: Kartoniert, Autoren: Kommer, Gerd, Edition: REV, Auflage: 21003, Auflage/Ausgabe: 3., vollständig aktualisierte und überarbeitete Aufl, Seitenzahl/Blattzahl: 285, Abbildungen: Mit Rechentool, Keyword: Eigentumswohnung; Grundbesitz; Hauskauf; Immobilien; Immobilienbesitz; Immobilienfinanzierung; Immobilienkauf; Immobilienmarkt; Immobilienpreis; Investitionsentscheidung; Miete; Mieten; Mietwohnung; Real estate; Real estate financing; Real estate market; Real estate price; Real property; Rent; Rental of real property; Residential real estate; Vermietung von Immobilien; Wohnimmobilien; Wohnungskauf, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Anlage (finanziell) - Geldanlage~Kapitalanlage~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Persönliche Finanzen~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Thema: Orientieren, Warengruppe: HC/Recht/Rechtsratgeber, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Verlag: Campus Verlag GmbH, Länge: 214, Breite: 138, Höhe: 22, Gewicht: 400, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783593501574 9783593390802, eBook EAN: 9783593448763 9783593448756, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die durchschnittliche Tilgungsdauer für Hypotheken in verschiedenen Ländern und wie beeinflussen verschiedene Faktoren wie Zinssätze, Kreditwürdigkeit und Wirtschaftslage die Tilgungsdauer?
Die durchschnittliche Tilgungsdauer für Hypotheken variiert je nach Land, beträgt jedoch in der Regel zwischen 15 und 30 Jahren. In Ländern mit niedrigen Zinssätzen und einer starken Wirtschaftslage tendiert die Tilgungsdauer dazu, kürzer zu sein, da Kreditnehmer in der Lage sind, schneller zu tilgen. Eine gute Kreditwürdigkeit kann ebenfalls zu einer verkürzten Tilgungsdauer führen, da Kreditnehmer bessere Konditionen erhalten. In Ländern mit höheren Zinssätzen und einer schwachen Wirtschaftslage kann die Tilgungsdauer länger sein, da Kreditnehmer mehr Zeit benötigen, um ihre Hypothek abzuzahlen. **
-
Was ist die durchschnittliche Tilgungsdauer für Hypotheken in verschiedenen Ländern und wie beeinflussen verschiedene Faktoren wie Zinssätze, Kreditwürdigkeit und Eigenkapital die Tilgungsdauer?
Die durchschnittliche Tilgungsdauer für Hypotheken variiert je nach Land, aber liegt in der Regel zwischen 15 und 30 Jahren. In Ländern mit niedrigen Zinssätzen und hoher Kreditwürdigkeit der Kreditnehmer ist die Tilgungsdauer tendenziell kürzer, da die monatlichen Ratenzahlungen niedriger sind. Ein höheres Eigenkapital kann die Tilgungsdauer verkürzen, da weniger Kredit aufgenommen werden muss und die monatlichen Ratenzahlungen entsprechend niedriger ausfallen. In Ländern mit höheren Zinssätzen und geringerer Kreditwürdigkeit kann die Tilgungsdauer länger sein, da die monatlichen Ratenzahlungen höher ausfallen und es länger dauert, den Kredit abzuzahlen. **
-
Was ist die durchschnittliche Tilgungsdauer für Hypotheken in verschiedenen Ländern und wie beeinflussen verschiedene Faktoren wie Zinssätze, Kreditwürdigkeit und Eigenkapital die Tilgungsdauer?
Die durchschnittliche Tilgungsdauer für Hypotheken variiert je nach Land, aber sie liegt in der Regel zwischen 15 und 30 Jahren. In Ländern mit niedrigen Zinssätzen und hoher Kreditwürdigkeit der Kreditnehmer kann die Tilgungsdauer kürzer sein, da die monatlichen Zahlungen höher ausfallen und mehr Kapital zurückgezahlt wird. Ein höheres Eigenkapital kann ebenfalls die Tilgungsdauer verkürzen, da weniger Kredit aufgenommen werden muss und die monatlichen Zahlungen niedriger ausfallen. In Ländern mit höheren Zinssätzen und niedrigerer Kreditwürdigkeit kann die Tilgungsdauer länger sein, da die monatlichen Zahlungen niedriger ausfallen und weniger Kapital zurückgezahlt wird. **
-
Was ist die durchschnittliche Tilgungsdauer für Hypotheken in verschiedenen Ländern und wie beeinflussen verschiedene Faktoren wie Zinssätze, Kreditwürdigkeit und Darlehenshöhe die Tilgungsdauer?
Die durchschnittliche Tilgungsdauer für Hypotheken variiert je nach Land, beträgt jedoch in der Regel zwischen 15 und 30 Jahren. In Ländern mit niedrigen Zinssätzen und hoher Kreditwürdigkeit der Kreditnehmer ist die Tilgungsdauer tendenziell kürzer, da die monatlichen Zahlungen niedriger sind. Eine höhere Darlehenshöhe kann die Tilgungsdauer verlängern, da mehr Kapital zurückgezahlt werden muss. Insgesamt beeinflussen Zinssätze, Kreditwürdigkeit und Darlehenshöhe die Tilgungsdauer einer Hypothek und können zu unterschiedlichen Laufzeiten führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.