Domain immobilienmakler-tübingen.de kaufen?
Wir ziehen mit dem Projekt
immobilienmakler-tübingen.de um.
Sind Sie am Kauf der Domain
immobilienmakler-tübingen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilienmakler-tübingen.de kaufen?
Sind die Immobilienpreise für Häuser und Wohnungen hoch?
Die Immobilienpreise für Häuser und Wohnungen können je nach Standort und Nachfrage variieren. In einigen Regionen können die Preise hoch sein, insbesondere in Ballungszentren oder beliebten Wohngebieten. In anderen Regionen können die Preise jedoch niedriger sein. Es ist wichtig, den lokalen Immobilienmarkt zu analysieren, um genaue Informationen zu erhalten. **
Ist es besser, neue Häuser zu bauen und zu verkaufen/vermieten oder ist es besser, alte Häuser zu renovieren und zu verkaufen/vermieten?
Es gibt keine eindeutige Antwort auf diese Frage, da es von verschiedenen Faktoren abhängt. Der Zustand des Marktes, die Lage des Hauses, die Kosten für den Neubau oder die Renovierung und die potenzielle Rendite sind alles wichtige Überlegungen. In einigen Fällen kann es rentabler sein, alte Häuser zu renovieren, während in anderen Fällen der Bau neuer Häuser vorteilhafter sein kann. Es ist wichtig, eine gründliche Analyse durchzuführen, um die beste Entscheidung zu treffen. **

Ähnliche Suchbegriffe für Finanzinclusion
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Kaufen oder mieten?, Ratgeber von Gerd KommerSchlauer als Makler und Bankberater Das Geschäft mit Immobilien boomt wie selten zuvor. Grossstädte sind leergekauft und wo noch ein Plätzchen frei ist, wird neu gebaut. Auch im Umland steigen die Preise, seit sich Homeoffice stärker verbreitet. Der Platzbedarf scheint ungebrochen zu wachsen. Aber lohnt sich die selbstgenutzte Immobilie immer noch für jeden? Gerd Kommer mahnt zur Skepsis. In der Neuauflage seines Standardwerks lehrt er die Leserinnen und Leser das Rechnen. Denn ein Angebot, das zu gut klingt, um wahr zu sein, hat meist einen Haken. Wer mit Kommers Know-how gerüstet ist und mit dem Online-Rechentool das Angebot überprüft, kennt alle Argumente und kann nicht mehr so leicht übers Ohr gehauen werden. „Sie wollen ein Eigenheim kaufen? Weil alle sagen, das rechne sich langfristig immer? Lesen Sie zuerst dieses Buch – und entscheiden Sie dann wie ein Immobilienprofi.“ Markus Zydra, Finanzkorrespondent, Süddeutsche Zeitung „Der einzige deutschsprachige Ratgeber zur wichtigen Frage ‚Kaufen oder Mieten?‘, der historische Renditen aus den vergangenen vier Jahrzehnten enthält. Wer diese nicht kennt, läuft Gefahr, Hunderttausende im Blindflug zu investieren. Klare Kaufempfehlung.“ Professor Dr. Olaf Gierhake, Institut für Vermögensschutz, Rapperswil bei Zürich „Ein Augenöffner erster Güte, der aufklärt über die Tiefen und Untiefen von Finanzierung und Besitz einer Wohnimmobilie sowie der erstaunlich oft interessanteren Alternative: mieten.“ Dipl.-Kfm. Alfred Gesierich, Steuerberater, Gilching bei München.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
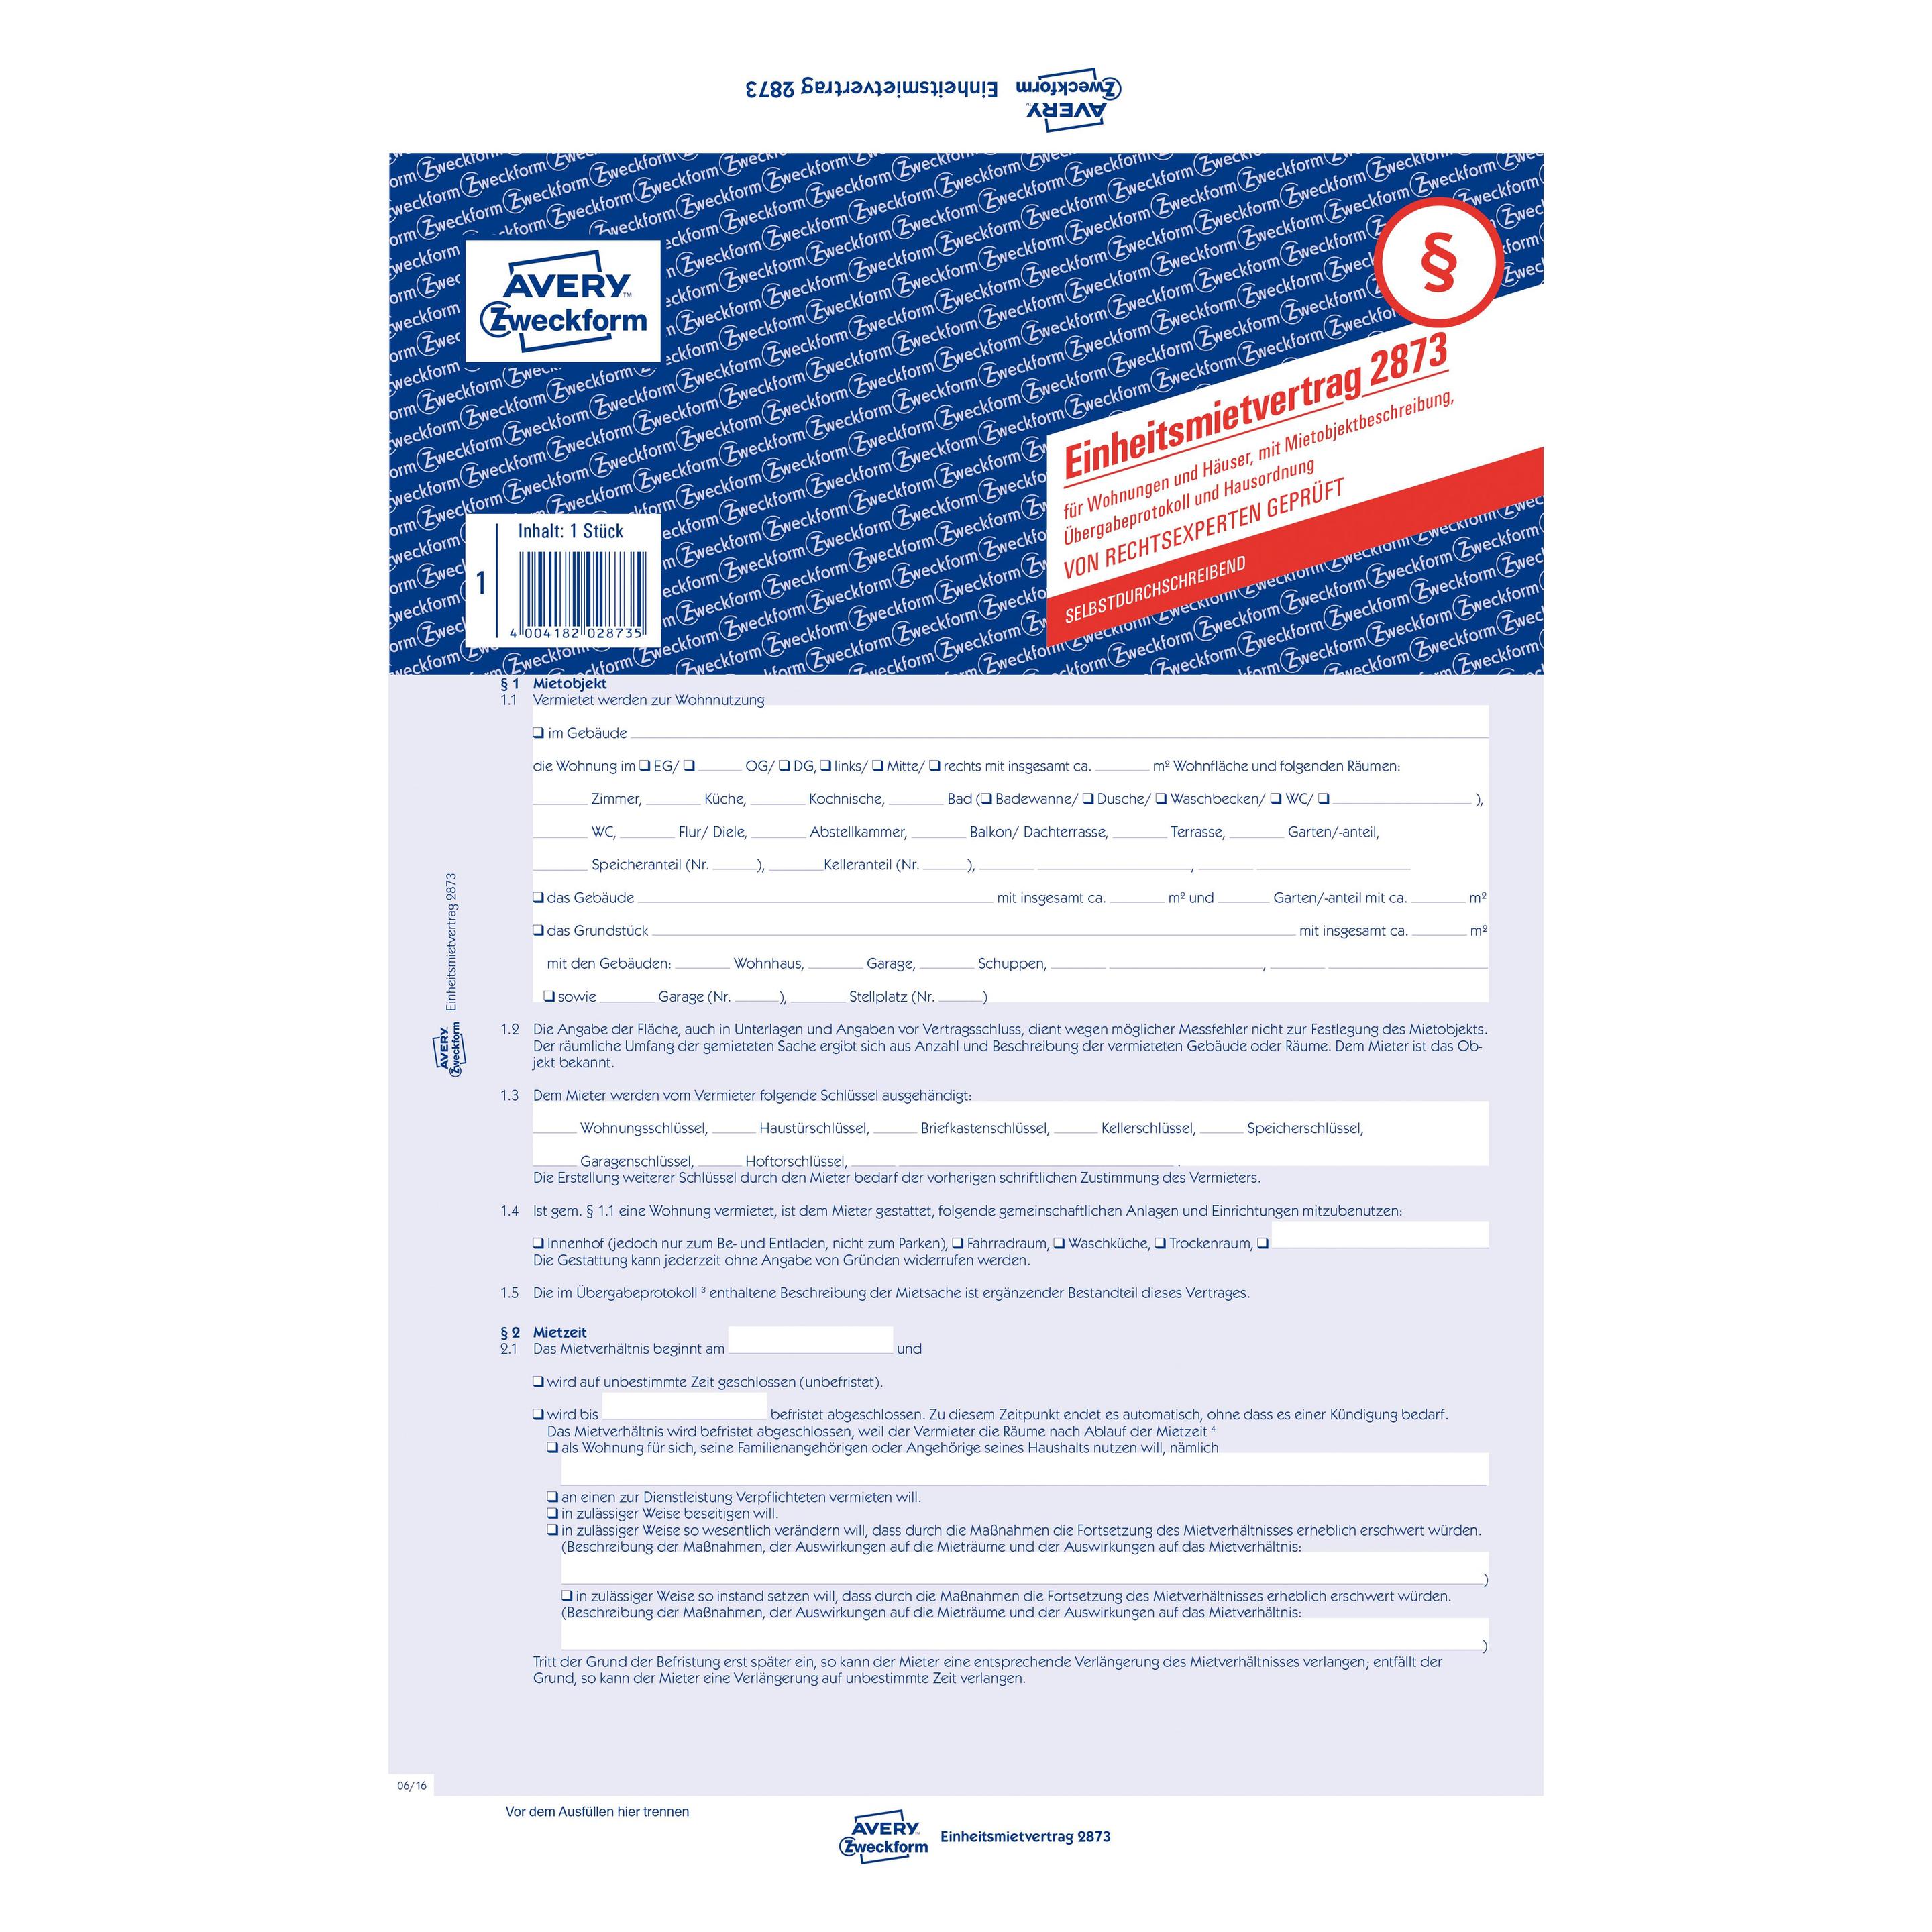
5x Avery, Formular, Einheitsmietvertrag 'Wohnungen / Häuser' 2873Der Einheitsmietvertrag 2873 von Avery Zweckform im DIN A4 Format schafft klare Verhältnisse, egal ob Sie Mieter oder Vermieter sind. Der 5-seitige Mietvertrag für Wohnungen und Häuser regelt alle wichtigen Punkte des Mietverhältnisses, inklusive der Schönheitsreparaturen. Zudem enthält der Mietvertrag eine Mietobjektbeschreibung, ein Übergabeprotokoll und eine Hausordnung. Die Mietverträge und Vordrucke von Avery Zweckform sind eine zuverlässige, bewährte Grundlage für eine sichere Regelung des Mietverhältnisses und werden regelmässig von Rechtsexperten auf Änderungen im Mietrecht geprüft und angepasst.25,05 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
5x Avery, Formular, Einheitsmietvertrag für Wohnungen und HäuserDer Einheitsmietvertrag 2850 für Wohnungen und Häuser von Avery Zweckform im DIN A4 Format schafft klare Verhältnisse, egal ob Sie Mieter oder Vermieter sind. Der 6-seitige Mietvertrag für Wohnungen und Häuser im Bogenformat regelt alle wichtigen Punkte des Mietverhältnisses, inklusive der Schönheitsreparaturen. Zudem enthält der Mietvertrag eine Hausordnung. Die Mietverträge und Vordrucke von Avery Zweckform sind eine zuverlässige, bewährte Grundlage für eine sichere Regelung des Mietverhältnisses und werden regelmässig von Rechtsexperten auf Änderungen im Mietrecht geprüft und angepasst. Hauptmerkmale: Produktfarbe: Blau, Weiss; Material: Papier; Gewicht & Abmessungen: Breite 210 mm, Länge 29,7 cm; Verpackungsinhalt: Menge pro Packung 1.49,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die erste Immobilie fachmännisch kaufen, verwalten und verkaufen - Jürgen Berreth, Audio, 9783988180162Die Erste Immobilie Fachmännisch Kaufen, Verwalten Und Verkaufen Von Jürgen Berreth, Audio4you, 978-3-9881801-6-2, Sprecher: Sascha Pfitzner, Sprache: Deutsch9,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **

Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Kaufen oder mieten?, Ratgeber von Gerd KommerSchlauer als Makler und Bankberater Das Geschäft mit Immobilien boomt wie selten zuvor. Grossstädte sind leergekauft und wo noch ein Plätzchen frei ist, wird neu gebaut. Auch im Umland steigen die Preise, seit sich Homeoffice stärker verbreitet. Der Platzbedarf scheint ungebrochen zu wachsen. Aber lohnt sich die selbstgenutzte Immobilie immer noch für jeden? Gerd Kommer mahnt zur Skepsis. In der Neuauflage seines Standardwerks lehrt er die Leserinnen und Leser das Rechnen. Denn ein Angebot, das zu gut klingt, um wahr zu sein, hat meist einen Haken. Wer mit Kommers Know-how gerüstet ist und mit dem Online-Rechentool das Angebot überprüft, kennt alle Argumente und kann nicht mehr so leicht übers Ohr gehauen werden. „Sie wollen ein Eigenheim kaufen? Weil alle sagen, das rechne sich langfristig immer? Lesen Sie zuerst dieses Buch – und entscheiden Sie dann wie ein Immobilienprofi.“ Markus Zydra, Finanzkorrespondent, Süddeutsche Zeitung „Der einzige deutschsprachige Ratgeber zur wichtigen Frage ‚Kaufen oder Mieten?‘, der historische Renditen aus den vergangenen vier Jahrzehnten enthält. Wer diese nicht kennt, läuft Gefahr, Hunderttausende im Blindflug zu investieren. Klare Kaufempfehlung.“ Professor Dr. Olaf Gierhake, Institut für Vermögensschutz, Rapperswil bei Zürich „Ein Augenöffner erster Güte, der aufklärt über die Tiefen und Untiefen von Finanzierung und Besitz einer Wohnimmobilie sowie der erstaunlich oft interessanteren Alternative: mieten.“ Dipl.-Kfm. Alfred Gesierich, Steuerberater, Gilching bei München.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
5x Avery, Formular, Einheitsmietvertrag 'Wohnungen / Häuser' 2873Der Einheitsmietvertrag 2873 von Avery Zweckform im DIN A4 Format schafft klare Verhältnisse, egal ob Sie Mieter oder Vermieter sind. Der 5-seitige Mietvertrag für Wohnungen und Häuser regelt alle wichtigen Punkte des Mietverhältnisses, inklusive der Schönheitsreparaturen. Zudem enthält der Mietvertrag eine Mietobjektbeschreibung, ein Übergabeprotokoll und eine Hausordnung. Die Mietverträge und Vordrucke von Avery Zweckform sind eine zuverlässige, bewährte Grundlage für eine sichere Regelung des Mietverhältnisses und werden regelmässig von Rechtsexperten auf Änderungen im Mietrecht geprüft und angepasst.25,05 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Sind die Immobilienpreise für Häuser und Wohnungen hoch?
Die Immobilienpreise für Häuser und Wohnungen können je nach Standort und Nachfrage variieren. In einigen Regionen können die Preise hoch sein, insbesondere in Ballungszentren oder beliebten Wohngebieten. In anderen Regionen können die Preise jedoch niedriger sein. Es ist wichtig, den lokalen Immobilienmarkt zu analysieren, um genaue Informationen zu erhalten. **
-
Ist es besser, neue Häuser zu bauen und zu verkaufen/vermieten oder ist es besser, alte Häuser zu renovieren und zu verkaufen/vermieten?
Es gibt keine eindeutige Antwort auf diese Frage, da es von verschiedenen Faktoren abhängt. Der Zustand des Marktes, die Lage des Hauses, die Kosten für den Neubau oder die Renovierung und die potenzielle Rendite sind alles wichtige Überlegungen. In einigen Fällen kann es rentabler sein, alte Häuser zu renovieren, während in anderen Fällen der Bau neuer Häuser vorteilhafter sein kann. Es ist wichtig, eine gründliche Analyse durchzuführen, um die beste Entscheidung zu treffen. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
Ähnliche Suchbegriffe für Finanzinclusion
-
5x Avery, Formular, Einheitsmietvertrag für Wohnungen und HäuserDer Einheitsmietvertrag 2850 für Wohnungen und Häuser von Avery Zweckform im DIN A4 Format schafft klare Verhältnisse, egal ob Sie Mieter oder Vermieter sind. Der 6-seitige Mietvertrag für Wohnungen und Häuser im Bogenformat regelt alle wichtigen Punkte des Mietverhältnisses, inklusive der Schönheitsreparaturen. Zudem enthält der Mietvertrag eine Hausordnung. Die Mietverträge und Vordrucke von Avery Zweckform sind eine zuverlässige, bewährte Grundlage für eine sichere Regelung des Mietverhältnisses und werden regelmässig von Rechtsexperten auf Änderungen im Mietrecht geprüft und angepasst. Hauptmerkmale: Produktfarbe: Blau, Weiss; Material: Papier; Gewicht & Abmessungen: Breite 210 mm, Länge 29,7 cm; Verpackungsinhalt: Menge pro Packung 1.49,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die erste Immobilie fachmännisch kaufen, verwalten und verkaufen - Jürgen Berreth, Audio, 9783988180162Die Erste Immobilie Fachmännisch Kaufen, Verwalten Und Verkaufen Von Jürgen Berreth, Audio4you, 978-3-9881801-6-2, Sprecher: Sascha Pfitzner, Sprache: Deutsch9,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermögensaufbau mit Immobilien - Das Praxisbuch: Wie Sie Wohnimmobilien kaufen, vermieten und mit Cashflow, Tilgung und Wertsteigerung VermögenVermögensaufbau Mit Immobilien - Das Praxisbuch: Wie Sie Wohnimmobilien Kaufen, Vermieten Und Mit Cashflow, Tilgung Und Wertsteigerung Vermögen Aufbauen - Inkl. Checklisten, Stresstests Uvm. Von Clemens Zielinski, Onix Media, 978-3-7576-5894-6,...17,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.